Thuế nhập khẩu từ Trung Quốc về Việt Nam là khoản chi phí quan trọng mà doanh nghiệp cần tính toán khi nhập hàng để kinh doanh. Tùy từng sản phẩm, mức thuế có thể thay đổi theo mã HS, xuất xứ và chính sách ưu đãi. Cùng Nhập Hàng Trung Quốc 24H tìm hiểu biểu thuế mới nhất 2026, công thức tính và những lưu ý giúp tối ưu chi phí nhập khẩu.
Các loại thuế nhập khẩu từ Trung Quốc về Việt Nam
Khi nhập hàng Trung Quốc chính ngạch về Việt Nam, doanh nghiệp có thể phải nộp nhiều khoản thuế khác nhau. Trong đó, thuế nhập khẩu và thuế giá trị gia tăng (VAT) là hai khoản chính phổ biến nhất. Một số mặt hàng đặc thù còn chịu thêm thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường hoặc các loại thuế phòng vệ thương mại.
Hàng hóa từ Trung Quốc khi nhập về Việt Nam theo đường chính ngạch cần phải nộp một số khoản thuế sau::
- Thuế nhập khẩu từ Trung Quốc về Việt Nam: Đây là khoản thuế áp dụng đối với hàng hóa nhập khẩu thuộc diện chịu thuế. Tùy từng trường hợp, hàng Trung Quốc có thể áp dụng:
– Thuế nhập khẩu ưu đãi (MFN): Áp dụng tùy theo mã HS của từng mặt hàng. Mức thuế suất MFN thông thường dao động từ 5% đến 30% (hoặc cao hơn đối với một số mặt hàng đặc thù).
– Thuế nhập khẩu ưu đãi đặc biệt (ACFTA hoặc RCEP): Nếu hàng hóa có xuất xứ từ Trung Quốc và có C/O Form E hợp lệ (hoặc Form RCEP), mức thuế suất ưu đãi đặc biệt có thể giảm sâu xuống còn 0%.
– Thuế nhập khẩu thông thường: Áp dụng cho hàng hóa không đáp ứng các điều kiện về xuất xứ để được hưởng ưu đãi MFN/ACFTA/RCEP với thuế suất bằng 150% thuế suất ưu đãi của mặt hàng tương ứng.
- Thuế giá trị gia tăng (VAT)
Thường là 10% hoặc 8% theo các chính sách giảm thuế từng thời kỳ của Chính phủ. Thuế VAT có thể là 5% cho một số mặt hàng thiết yếu.
- Một số loại thuế nhập khẩu từ Trung Quốc khác
– Thuế tiêu thụ đặc biệt: Áp dụng với hàng hóa không khuyến khích tiêu dùng như rượu, bia, thuốc lá, ô tô, điều hòa công suất lớn.
– Thuế bảo vệ môi trường: Áp dụng với xăng dầu, túi ni-lông, than, dung dịch bảo vệ thực vật…
– Thuế chống bán phá giá/thuế trợ cấp: Áp dụng riêng với một số mặt hàng cụ thể (như thép, nhôm, một số hóa chất từ Trung Quốc) theo quyết định của Bộ Công Thương.
Công thức tính thuế nhập khẩu từ Trung Quốc về Việt Nam
- Công thức xác định trị giá tính thuế
Trị giá tính thuế nhập khẩu được tính theo giá CIF (tại cửa khẩu nhập đầu tiên), bao gồm giá gốc của hàng hóa tại cảng xuất khẩu cộng với chi phí vận chuyển quốc tế và bảo hiểm:
Trị giá tính thuế (CIF) = Giá FOB + Cước vận chuyển quốc tế (Freight) + Phí bảo hiểm (Insurance)
Trong đó:
– Giá FOB: Giá hàng hóa tính tại cảng xuất khẩu của Trung Quốc.
– Freight: Cước phí tàu, máy bay hoặc phương tiện chở hàng từ Trung Quốc về Việt Nam.
– Insurance: Phí bảo hiểm hàng hóa quốc tế (nếu có)
- Công thức tính các khoản thuế nhập khẩu Trung Quốc – Việt Nam chi tiết
Thuế nhập khẩu = Trị giá tính thuế (CIF) x Thuế suất thuế nhập khẩu
Thuế VAT = (Trị giá tính thuế + Thuế nhập khẩu) x Thuế suất VAT
Thuế tiêu thụ đặc biệt = ( Trị giá tính thuế + Thuế nhập nhập khẩu) x Thuế suất TTĐB
Thuế bảo vệ môi trường = Số lượng đơn vị hàng hóa x Thuế cố định trên mỗi đơn vị
Thuế chống bán phá giá = Trị giá tính thuế x Thuế suất chống bán phá giá
- Công thức tính tổng thuế nhập khẩu từ Trung Quốc về Việt Nam phải nộp
Tổng số thuế nhập hàng Trung Quốc về Việt Nam = Thuế nhập khẩu + Thuế VAT + Thuế TTĐB (nếu có) + Thuế bảo vệ môi trường (nếu có) + Thuế chống bán phá giá (nếu có)
- Ví dụ minh họa
Ví dụ: Công ty nhập khẩu máy móc từ Trung Quốc với trị giá tính thuế 100 triệu đồng, giả sử thuế suất nhập khẩu 5% và VAT 10%, không phát sinh các loại thuế khác.
| Khoản thuế | Cách tính | Số tiền |
| Thuế nhập khẩu | 100.000.000 × 5% | 5.000.000đ |
| Thuế VAT | (100.000.000 + 5.000.000) × 10% | 10.500.000đ |
| Tổng thuế phải nộp | 5.000.000 + 10.500.000 | 15.500.000đ |
Như vậy, tổng số thuế trong ví dụ là 15,5 triệu đồng, chưa bao gồm phí vận chuyển nội địa, dịch vụ hải quan và các chi phí phát sinh khác.
Hàng đi theo đường chính ngạch, bạn có thể chọn ủy thác nhập khẩu hàng Trung Quốc để không tốn thời gian làm hóa đơn chứng từ phức tạp
Biểu thuế nhập khẩu từ Trung Quốc về Việt Nam bao nhiêu?
Thuế nhập khẩu từ Trung Quốc về Việt Nam năm 2026 không áp dụng một mức cố định mà phụ thuộc vào mã HS, đặc điểm hàng hóa, xuất xứ và chính sách thuế hiện hành.
Trong đó, hàng hóa đáp ứng điều kiện của Hiệp định Thương mại tự do ASEAN – Trung Quốc (ACFTA) hoặc Hiệp định Đối tác Kinh tế Toàn diện Khu vực (RCEP) sẽ được hưởng thuế suất ưu đãi đặc biệt, thậm chí 0% đối với một số mặt hàng.
Bảng thống kê biểu thuế nhập khẩu một số mặt hàng thường xuyên nhập từ Trung Quốc:
| Mặt hàng nhập Trung Quốc | Thuế NK ưu đãi | ACFTA | RCEP | Thuế NK thông thường |
| Quần áo | 5% – 20% | 0 – 5% | 0 – 20% | 7,5 – 30% |
| Giày dép | 30% | 0% | 0% | 45% |
| Túi xách | 25% | 0% | 0 – 12,5% | 37,5% |
| Linh kiện điện tử | 0% | 0% | 0% | 4,5% – 5% |
| Điện thoại | 0% | 0% | 0% | 5% |
| Máy móc & thiết bị công trình | 0 – 5% | 0% | 0% | 5 – 7,5 |
| Đồ gia dụng | 3 – 25% | 0 – 5% | 0 – 25% | 4,5 – 37,5% |
| Nội thất | 10 – 25% | – | 0 – 25% | 15 – 37,5% |
| Mỹ phẩm | 10 – 27 | 0 | 5 – 16,5 | 15 – 40,5 |
Xem chi tiết: Thuế nhập khẩu máy móc thiết bị từ Trung Quốc
Những trường hợp nhập hàng Trung Quốc được miễn, giảm thuế
Theo quy định pháp luật Việt Nam (Luật Thuế xuất nhập khẩu và Nghị định 134/2016/NĐ-CP), các trường hợp nhập khẩu hàng hóa từ Trung Quốc được miễn thuế nhập khẩu bao gồm:
- Ưu đãi theo ACFTA: Hàng hóa xuất xứ Trung Quốc có C/O Form E hợp lệ thuộc biểu thuế suất ưu đãi 0%.
- Phục vụ sản xuất – kinh doanh: Hàng nhập để gia công, sản xuất xuất khẩu, tạm nhập – tái xuất dự hội chợ/thử nghiệm, hoặc tạo tài sản cố định cho dự án ưu đãi đầu tư.
- Vật tư, nguyên liệu trong nước chưa sản xuất được: Phục vụ trực tiếp cho các ngành đặc thù như hàng diện tử Trung Quốc, CNTT, đóng tàu, y tế (tối đa 5 năm), hoặc giống cây trồng, vật nuôi, phân bón phục vụ nông nghiệp.
- Hàng định mức và giá trị nhỏ: Hàng của cư dân biên giới, quà biếu tặng đúng định mức, hoặc lô hàng có trị giá dưới 1 triệu VNĐ / số tiền thuế dưới 50.000 VNĐ.
Với lô cần chứng từ đầy đủ, bạn nên chọn vận chuyển hàng Trung Quốc chính ngạch thay vì đi tuyến không chính thức.
Hướng dẫn kê khai và nộp thuế nhập khẩu hàng từ Trung Quốc
Việc kê khai và nộp thuế nhập khẩu hàng chính ngạch từ Trung Quốc được thực hiện thông qua hệ thống hải quan điện tử VNACCS/VCIS với quy trình cụ thể dưới đây:
– Bước 1: Chuẩn bị hồ sơ kê khai thuế nhập khẩu từ Trung Quốc
Các giấy tờ đơn vị nhập khẩu cần chuẩn bị bao gồm: tờ khai hải quan, hợp đồng thương mại, hóa đơn thương mại, phiếu đóng gói hàng hóa, vận đơn, giấy chứng nhận xuất xứ, giấy phép hoặc chứng từ chuyên ngành khác (nếu cần).
Trước khi kê khai, bạn nên nắm rõ thủ tục nhập khẩu hàng từ Trung Quốc mới nhất 2026.
– Bước 2: Khai báo hải quan điện tử và đợi kết quả thông quan
Nhập dữ liệu hàng hóa nhập khẩu lên phần mềm khai báo hải quan, phổ biến nhất là phần mềm ECUS5/VNACCS và truyền tờ khai đến hệ thống của cơ quan Hải quan.
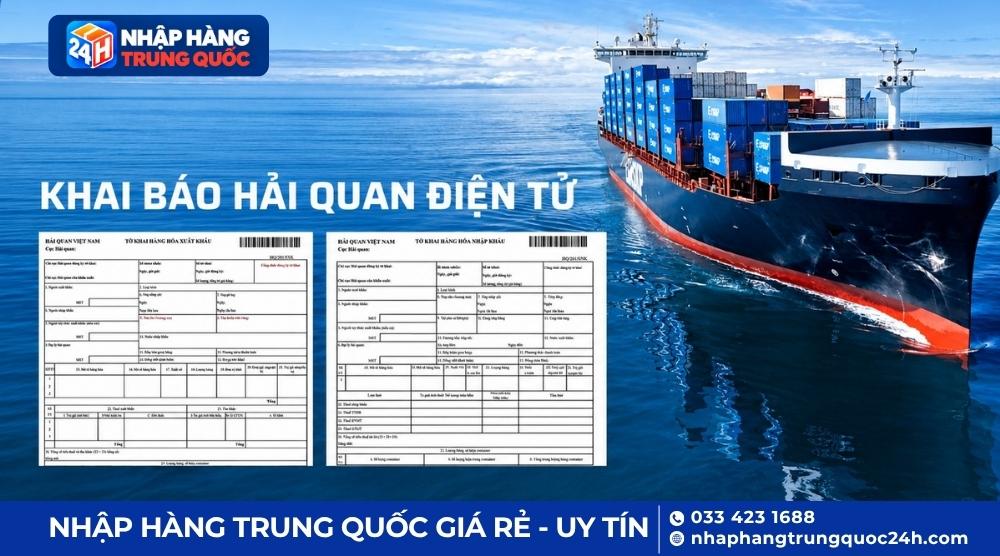
Sau khi cơ quan hải quan nhận được hồ sơ sẽ tiến hành phân luồng thông quan cho hàng hóa thuộc luồng xanh, luồng vàng hay luồng đỏ. Hàng luồng xanh sẽ chuyển sang bước nộp thuế và lấy hàng. Luồng vàng và luồng đỏ sẽ trải qua bước kiểm tra hồ sơ giấy/kết hợp kiểm tra hồ sơ và thực tế hàng hóa mới đến nộp thuế.
– Bước 3: Nộp thuế và thông quan hàng hóa nhập khẩu Trung Quốc
Sau khi tờ khai được chấp nhận và tính thuế, doanh nghiệp tiến hành nộp tiền thuế vào Kho bạc Nhà nước (thông qua ngân hàng thương mại phối hợp thu với Tổng cục Hải quan hoặc nộp điện tử qua cổng 24/7 của Hải quan).
Khi hệ thống xác nhận đã hoàn thành nghĩa vụ nộp thuế, công chức hải quan sẽ quyết định thông quan hàng hóa để doanh nghiệp tiến hành lấy hàng về kho.
Chi tiết hướng dẫn cách order hàng Trung Quốc tính thuế đầy đủ nhất
Lưu ý khi tính và nộp thuế nhập khẩu từ Trung Quốc
Để tính và nộp thuế nhập khẩu từ Trung Quốc về Việt Nam chính xác, doanh nghiệp cần kiểm tra kỹ thông tin hàng hóa, áp dụng đúng thuế suất và tuân thủ các quy định hải quan. Dưới đây là những lưu ý quan trọng bạn cần biết:
- Xác định chính xác mã HS: Mỗi mặt hàng có mã HS và thuế suất riêng. Việc phân loại sai có thể dẫn đến tính thiếu thuế, bị truy thu hoặc xử phạt vi phạm hành chính.
- Kê khai đúng trị giá tính thuế: Cần xác định trị giá hải quan theo quy định, bao gồm các khoản điều chỉnh phải cộng hoặc trừ nếu có. Đơn vị nhập khẩu không nên mặc định giá mua trên hóa đơn chính là trị giá tính thuế.
- Cập nhật chính sách thuế năm 2026: Thuế suất, chính sách giảm VAT và quy định quản lý hàng nhập khẩu có thể thay đổi. Doanh nghiệp cần đối chiếu văn bản có hiệu lực tại thời điểm đăng ký tờ khai.
- Tuân thủ thời hạn nộp thuế nhập khẩu từ Trung Quốc về Việt Nam: Chủ động kiểm tra số thuế phải nộp và thời hạn thanh toán để tránh phát sinh tiền chậm nộp hoặc ảnh hưởng đến tiến độ thông quan.
- Lưu giữ đầy đủ chứng từ: Hóa đơn thương mại, chứng từ xuất xứ, tờ khai hải quan và chứng từ nộp thuế cần được lưu trữ theo quy định để phục vụ đối chiếu, quyết toán và kiểm tra sau thông quan.
Nhập Hàng Trung Quốc 24H – Order hàng Trung Quốc dễ dàng, tối ưu thuế phí
Nhập hàng Trung Quốc giá rẻ nhưng không nắm rõ các khoản thuế, phí có thể khiến tổng chi phí đội lên đáng kể, ảnh hưởng trực tiếp đến lợi nhuận kinh doanh. Nhập Hàng Trung Quốc 24H là công ty nhập khẩu hàng Trung Quốc mang đến giải pháp đặt hàng và vận chuyển Trung Việt thuận tiện, giúp cá nhân, chủ shop và doanh nghiệp chủ động dự toán chi phí, hạn chế rủi ro phát sinh trong quá trình nhập hàng.
Thay vì phải tự tìm nhà cung cấp, xử lý thanh toán và tính toán nhiều khoản chi phí riêng lẻ, khách hàng có thể sử dụng dịch vụ của Nhập Hàng Trung Quốc 24H để đơn giản hóa quá trình nhập hàng chính ngạch, yên tâm nộp thuế đầy đủ.
Với dịch vụ hỗ trợ từ khâu tìm nguồn đến giao nhận, khách hàng sẽ nhận được nhiều lợi ích:
- Tìm nguồn hàng Trung Quốc giá tốt: Hỗ trợ tìm kiếm, hướng dẫn cách nhập nguồn hàng từ Trung Quốc, lựa chọn nhà cung cấp trên Taobao, 1688, Tmall và các website mua hàng Trung Quốc.
- Đặt hàng và thanh toán thuận tiện: Giao dịch với nhà cung cấp, giảm bớt khó khăn về ngôn ngữ và phương thức thanh toán quốc tế.
- Tư vấn chi phí nhập hàng: Hỗ trợ dự toán giá mua, phí dịch vụ, bảng giá vận chuyển Trung Việt và các khoản thuế liên quan để khách hàng cân đối ngân sách.
- Hỗ trợ tối ưu thuế phí hợp pháp: Tư vấn kiểm tra mã HS, điều kiện hưởng ưu đãi thuế quan và chứng từ xuất xứ phù hợp với từng mặt hàng khi sử dụng dịch vụ nhập khẩu tương ứng.
- Vận chuyển hàng Trung Quốc về Việt Nam: Giúp khách hàng lựa chọn phương án vận chuyển phù hợp với đặc điểm hàng hóa, số lượng và nhu cầu giao nhận.
- Hỗ trợ theo dõi đơn hàng 24/7: Giúp khách hàng nắm bắt tiến độ vận chuyển và chủ động sắp xếp kế hoạch kinh doanh.
Hy vọng những thông tin trên đã giúp bạn nắm rõ thuế nhập khẩu từ Trung Quốc về Việt Nam mới nhất, cách tính, biểu thuế và thủ tục kê khai theo quy định. Nếu cần hỗ trợ đặt hàng, vận chuyển và dự toán thuế phí, hãy liên hệ chúng tôi về dịch vụ nhập hàng China để được tư vấn cụ thể.